融资租赁视角下的汽车金融产品设计与贷后管理战术精讲
引言
随着中国汽车市场的日益成熟与竞争加剧,汽车金融已成为推动汽车销售、提升经销商盈利能力的关键引擎。在众多参与主体中,融资租赁公司凭借其灵活的产品结构、较低的准入门槛以及资产管护优势,逐渐成为汽车金融领域不可忽视的力量。如何设计出既贴合市场需求又风险可控的金融产品?如何在贷后管理中实现高效催收与资产保全?这些问题直接关系到融资租赁公司的生存与发展。
本文基于《策略篇——汽车金融产品设计逻辑及贷后管理战术精讲班》的核心框架,从融资租赁的独特视角出发,系统解析汽车金融产品的设计逻辑,并深入探讨贷后管理的战术要点,为从业者提供可落地的策略参考。
一、汽车金融产品设计的底层逻辑
1.1 从“融资”到“融物”:融资租赁的本质回归
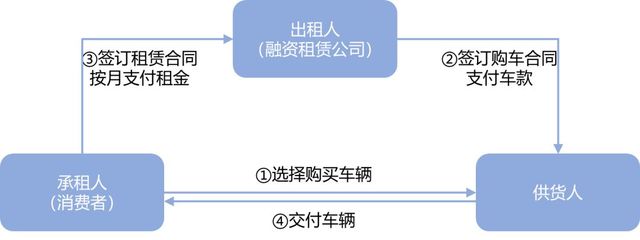
融资租赁与银行信贷最大的区别在于,其交易结构同时包含“融资”与“融物”双重属性。在产品设计中,不能单纯盯着客户的信用水平,而要同时考量租赁物(汽车)的残值管理、所有权归属以及使用场景。这意味着:
- 产品期限应与车辆折旧周期匹配:通常燃油车折旧曲线前三年较快,新能源车受技术迭代影响残值波动更大,产品期限不宜过长,以2-3年为主,降低期末资产处置风险。
- 首付比例与客户资质挂钩:对次级客户可通过提高首付(或保证金)来覆盖车辆快速贬值风险,而不是单纯依赖高利率。
- 租金结构设计要灵活:可采用“低首付+尾款气球贷”模式,期末客户可选择一次性结清、展期或由租赁公司收回车辆处置,契合融资租赁“所有权与使用权分离”的特点。
1.2 目标客群分层与产品矩阵
汽车金融客户并非铁板一块。融资租赁公司应建立清晰的产品矩阵,覆盖不同风险与需求特征的群体:
- 优质客群(A类) :低利率、低首付、长期限,主推“无忧租”产品,附加保养、保险等增值服务。
- 次优客群(B类) :中等首付、中等利率,可引入担保人或抵押物增信。
- 次级客群(C类) :高首付、短期限,或采用“以租代购”模式,前期租金较高,快速摊薄本金。
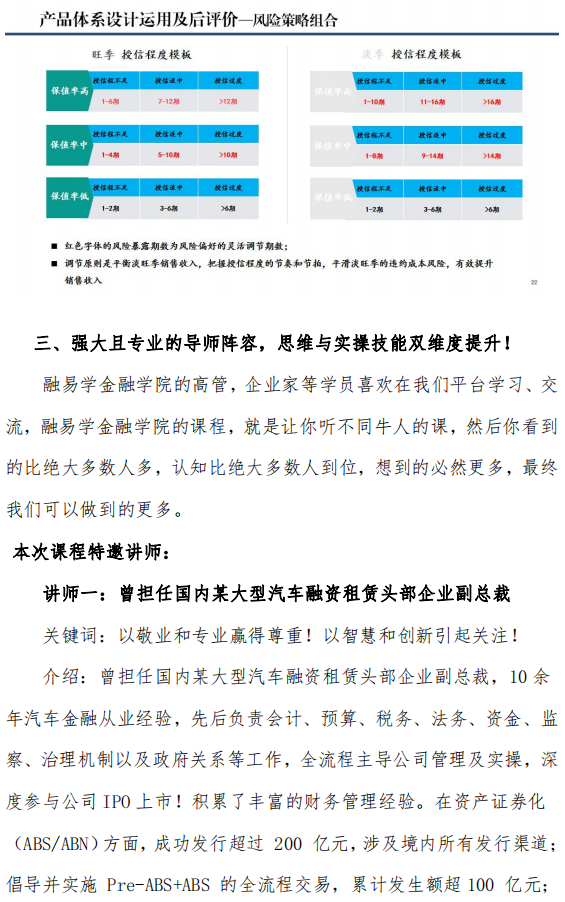
- 商用车/网约车客群:根据运营里程和现金流特点,设计“按里程付费”或“淡旺季不等额租金”产品,从源头降低逾期概率。
产品设计的核心原则:风险定价与风险缓释并重,避免将所有客户塞进同一个产品“模具”。
二、贷后管理的战术精要
2.1 贷后管理的三个阶段:预警、催收、处置
融资租赁贷后管理绝非简单的“逾期打电话”,而是覆盖全生命周期的动态风控体系。可划分为三个战术阶段:
- 预警阶段(M0-M1) :利用GPS、车载传感器及第三方数据(如违章、保险出险记录),实时监测车辆踪迹与客户行为异常。例如,若车辆长期驶离经常活动区域,或频繁夜间行驶,需触发预警。搭建M1逾期概率模型,在还款日前3-7天通过短信、APP推送、AI外呼进行梯度提醒。
- 催收阶段(M1-M3) :根据逾期天数与客户还款意愿,采取差异化战术。M1以内以“善意提醒+协助还款”为主,避免过早施压激化矛盾。M1以上需启动开锁专员上门谈判,明确告知所有权归属及法律后果。对于失联客户,启动“车辆回收”程序必备的两项前提:合同条款完备(拖车权、收车条件)与合规执行(不得暴力收车)。
- 处置阶段(M3以上) :对收回车辆及时进行残值评估,通过拍卖、转租或批售渠道快速变现。同时启动法律诉讼,尤其针对“三类人”(骗贷、恶意拖欠、车辆二次抵押)应坚决追究法律责任。
2.2 关键战术:数据驱动与团队协同
- 建立贷后评分卡:结合还款历史、车辆轨迹、设备状态、外部舆情等多个维度,动态生成贷后风险等级,指导催收资源调配。
- 科技赋能收车:利用GPS+OBD数据与智慧法院联动,缩短从逾期到收车的平均周期。
- 设立“前台-中台-后台”联动机制:前台(客户经理)负责早期沟通;中台(风控与催收)承担策略制定与集中呼叫;后台(法务与资产处置)负责拖车执行和诉讼。三者每日例会共享信息,避免单打独斗。
三、融资租赁贷后管理的特殊能力:资产管护
普通汽车贷款机构只拥有债权,而融资租赁公司拥有车辆所有权。这赋予了其独具特色的资产管护能力,也是风控的重要底牌。如何用好这张牌?
- GPS数据分析车辆使用强度和残值变化,定期生成车辆运营报告,对高频长距离客户可提前沟通尾款方案。
- 车辆保险受益人为租赁公司,确保出险后理赔款优先覆盖未偿租金。同时留意续保率,脱保客户立刻触发预警。
- 配置备用钥匙+隐藏锁具,在进入处置阶段可无惊动收车,减少警力资源和冲突。
- 与厂家及经销商维护残值处置通道,特别是对于主流品牌,可通过认证二手车渠道溢价处置,弥补受损本息。
四、策略升级:从产品设计到全周期生态闭环
真正精品的金融产品与贷后战略不应割裂。融资租赁公司要形成一个生态闭环:
- 产品数据反向哺育风控:特定产品(如商用车按里程支付)出现展期或逾期的规律可获得前所未有的反馈,回传进行定价模板优化。
- 客户全周期价值经营:将贷后优秀客户向前派生新产品(如置换租赁、维修租赁),赎回车辆的客户也可转入优质的复购通道。
- 建立反向收回损失能力:利用残值处置案例倒推折旧假设是否科学,修改产品中的期末处置销售价重置点。全周期产生的资管数据和定价复盘应该长期积累为公司独有的技术壁垒。
##
汽车金融的竞争已从单纯拼利率、拼规模走向比拼资产安全与综合风控效率。融资租赁公司的成败关键在于:产品逻辑要真正尊重汽车资产属性,规避短周期周期错配;贷后管理要将人力、数力和时力结合到一起,战术扎实,既不违反风控艺术也不敢非正规手段暴力要债。文章从实战技巧聚焦贷后管理分层设计和融资租赁的残值抓手来最大化体现公司核心竞争力:残值处理和实际货物优势。鼓励真实策略迭代全流程适配人车双逾期反应处置。愿业内善耕此业者如鱼得水!
—— THE END ——
(适合配套为期2天 实操3分的融资租赁法律核心以及差异化审模型渠道资源核销售权益保险等必修知识含重识终判物。)
如若转载,请注明出处:http://www.mingyunzl.com/product/52.html
更新时间:2026-10-22 07:01:20