融资租赁保理实务操作 从交易结构到风险控制的系统性操作指南
融资租赁保理是租赁公司盘活存量资产、拓宽融资渠道的重要工具,尤其在监管趋严、资本约束增强的背景下,其实务操作能力直接影响租赁公司的资金周转效率与业务可持续性。本文将围绕交易结构、操作流程、法律合规与风险控制四个维度,系统梳理融资租赁保理的实务操作要点。
一、交易结构:三方主体的权利重构
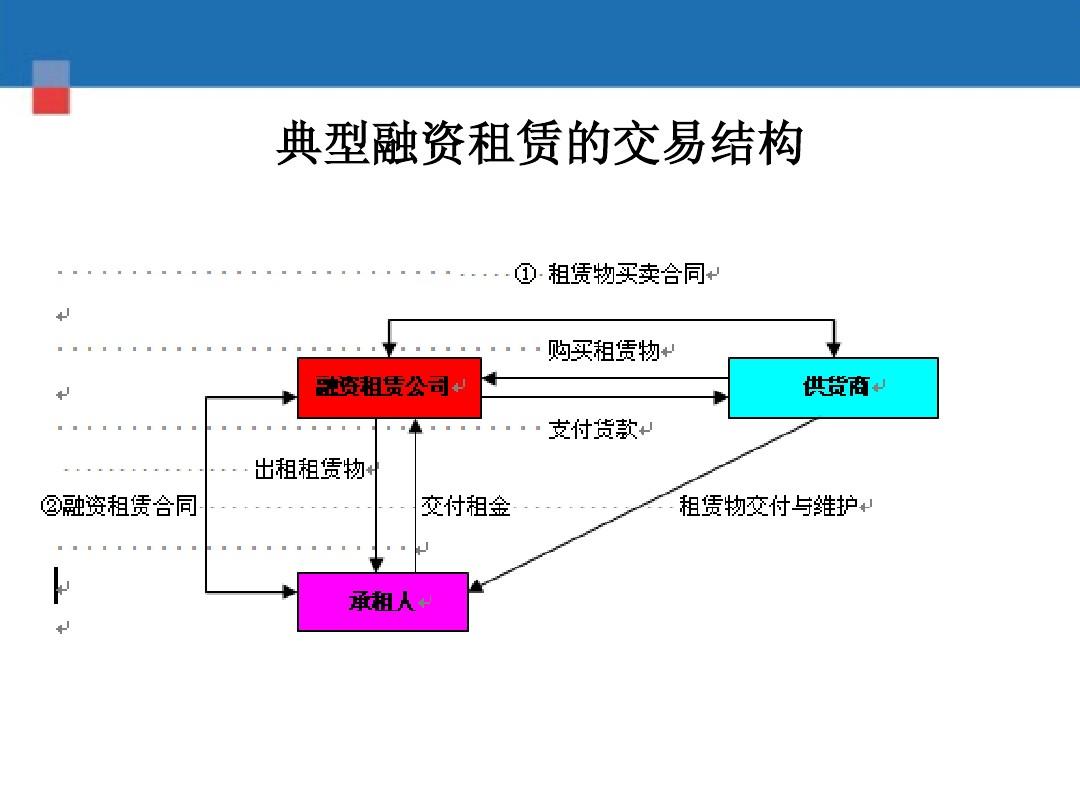
融资租赁保理的基本结构涉及三方主体:出租人(租赁公司)、承租人(债务人)与保理商(通常为银行或商业保理公司)。出租人将其对承租人享有的应收租金债权转让给保理商,保理商据此向出租人提供融资、账款管理、催收及坏账担保等服务。
实操中需重点关注两个结构选择:其一,有追索保理与无追索保理。前者保理商保留对出租人的追索权,融资成本较低但无法真正出表;后者在满足终止确认条件时可实现应收账款出表,但保理商通常要求更高的信用溢价。其二,明保理与暗保理。明保理需通知承租人债权转让事实,法律关系清晰但可能影响客户关系;暗保理不通知承租人,操作灵活但需防范承租人向出租人清偿导致的债务消灭风险。租赁公司应根据融资目的、承租人的信用状况与配合意愿匹配合适结构。
二、操作流程:五个关键环节
第一,基础交易审查。 保理商需核验融资租赁合同、租赁物采购合同、租金支付明细表及验收凭证等基础文件,确认租赁关系的真实性与合法性,尤其关注租赁物是否真实存在、权属是否清晰、租金计算是否正确。融资租赁的特殊性在于租赁物所有权与使用权分离,保理商必须核查租赁物是否已办理登记(如中登网融资租赁登记),以确保债权转让不侵犯OSE(所有权保留)等第三方权利。
第二,应收账款确认与转让。 出租人需提交应收租金逐笔清册,载明承租人信息、租赁合同编号、每期租金金额与到期日。保理商应取得承租人出具的《应收账款转让确认函》(明保理模式下),并就每笔应收账款的真实性向承租人交叉核实。转让协议需明确转让范围、对价计算方式、追索权安排及回购触发条件。
第三,融资额度核定与放款。 保理商依据承租人的资信状况、租金覆盖率、剩余租赁期限等要素核定融资比例(一般为应收租金面值的70%—90%)。放款前需完成债权转让登记(人民银行征信中心动产融资统一登记公示系统),确保转让对抗第三人效力。
第四,租金回款管理。 保理商设立专用回款账户,要求承租人将租金直接支付至该账户,降低资金被出租人挪用的风险。暗保理模式下,保理商应建立与承租人的对账机制,定期核对应付租金余额。
第五,到期处理与风险处置。 若承租人按期履约,保理商在扣除融资本息后将余款返还出租人;若发生逾期,需根据保理协议区分有追索与无追索情形处理:有追索保理下要求出租人回购,无追索保理下启动对承租人的催收与法律程序。
三、法律合规要点:四个高风险领域
其一,债权转让的有效性。 依据《民法典》第七百六十一条及第五百四十五条,融资租赁出租人可将租金债权转让,但需确保基础合同不存在禁止转让条款。实务中须审查租赁合同中是否有"未经承租人同意不得转让债权"的约定,若有则可能导致转让无效。
其二,租赁物权利的冲突。 融资租赁期间租赁物所有权归出租人,但若租赁物已被抵押或存在其他权利负担,保理商受让债权后其权利实现可能受阻。应通过中登网查询租赁物登记情况,并取得出租人关于租赁物权属清晰的承诺。
其三,通知义务的履行。 《民法典》第五百四十六条规定债权转让未通知债务人的,该转让对债务人不发生效力。明保理模式下必须以书面形式通知承租人并取得送达凭证;暗保理虽不通知,但需注意承租人善意清偿可免除其对保理商的付款义务,可通过要求出租人提供保证金或承诺回购来对冲该风险。
其四,保理登记的必要性。 根据《民法典》第七百六十八条及《应收账款质押登记办法》,保理商应在征信中心办理应收账款转让登记,未经登记不得对抗善意第三人。登记内容需与基础合同一致,避免因登记瑕疵导致优先权丧失。
四、风险控制:三层防线
应收账款真实性风险。 虚假租赁、虚构租金是保理业务最大的操作风险。建议采取"三查"机制:查租赁物(实地核查设备存在与编号)、查承租人(实地走访与访谈确认租赁关系与租金金额)、查资金流(核查承租人历史付款记录是否与租金清册匹配)。
承租人信用风险。 建立承租人信用评估模型,重点考察其履约能力(现金流覆盖租金倍数)、履约意愿(历史逾期记录)及增信措施(保证金、担保人)。对单一承租人应收租金占保理融资池比例过高的情形,应设置集中度限额。
法律与操作风险。 制定标准化的保理合同文本与操作手册,明确债权转让登记、通知送达、回款路径等关键节点的操作规范与责任人。建立台账系统对大起租日、每期到期日至保理到期日进行全周期管理,避免债权逾期未收或漏收。
融资租赁保理实务操作需要在交易结构设计上兼顾融资效率与出表需求,在法律合规上严守债权转让与登记要求,在风险控制上兼顾应收账款的真实性与承租人信用,方能实现保理工具的合理运用与连锁风险的有效隔离。
如若转载,请注明出处:http://www.mingyunzl.com/product/55.html
更新时间:2026-11-21 18:05:01